2026年第四季度函 - 2026年10月23日
尊敬的各位客户,亲爱的各位同事及友人:
执掌易峯近25年,我并没有成为米尔顿·弗里德曼(Milton Friedman)或沃伦·巴菲特(Warren Buffett)那样的人物。我从未打算成为传统意义上的投资者,也绝非经济学家或市场分析师。在易峯,我们不会试图预测经济和市场走向。进行这类预测的人已然很多。
易峯自始至终专注于一件事——为客户提供资产融资——并且表现出色。这让我们在流动性需求、财富创造的源头、融资市场的真实运作机制等议题上拥有独到的视角,提供超越彭博所能呈现的观察。
为此,我决定推出这份季度信函,旨在专门探讨这些尚未得到应有关注、但客户十分关心的议题。
必要的基本面情况
首先需要说明,我们观察到的各类信号均显示美国经济运行稳健。企业盈利持续强劲,经常超出分析师的预期。银行体系同样稳健、资本充足。大多数发达经济体都从2008年金融危机中吸取了宝贵的教训。依托更强健、资本更充足的银行体系,我认为类似危机不太可能重演。
在我们遍布全球的客户群体中,可以看到这种稳健的经济环境结出的硕果。与我们合作的创业者,其财富来源于基础设施建设、航空航天、机器人、国防科技、生命科学,以及处理器与存储芯片的先进制造等行业。
伊朗冲突爆发之初,客户难免感到未来充满了不确定性。部分客户一度暂停了融资与投资计划。不过眼下的业务活跃度正在回升,积压的需求得到逐步释放。一些客户会为了分散投资、布局知名企业而获取流动性;利用数字资产进行融资的客户也常常以此为那些市场中的新投资提供资金。还有部分客户,在高利率环境下借助我们的低成本固定利率资本,偿还成本更高的浮动利率债务。
当然,许多客户的资本需求源于个人用途,包括购置房产、缴纳税款等。客户可自主支配融资资金,这种灵活性始终是易峯融资服务的最大吸引力之一。
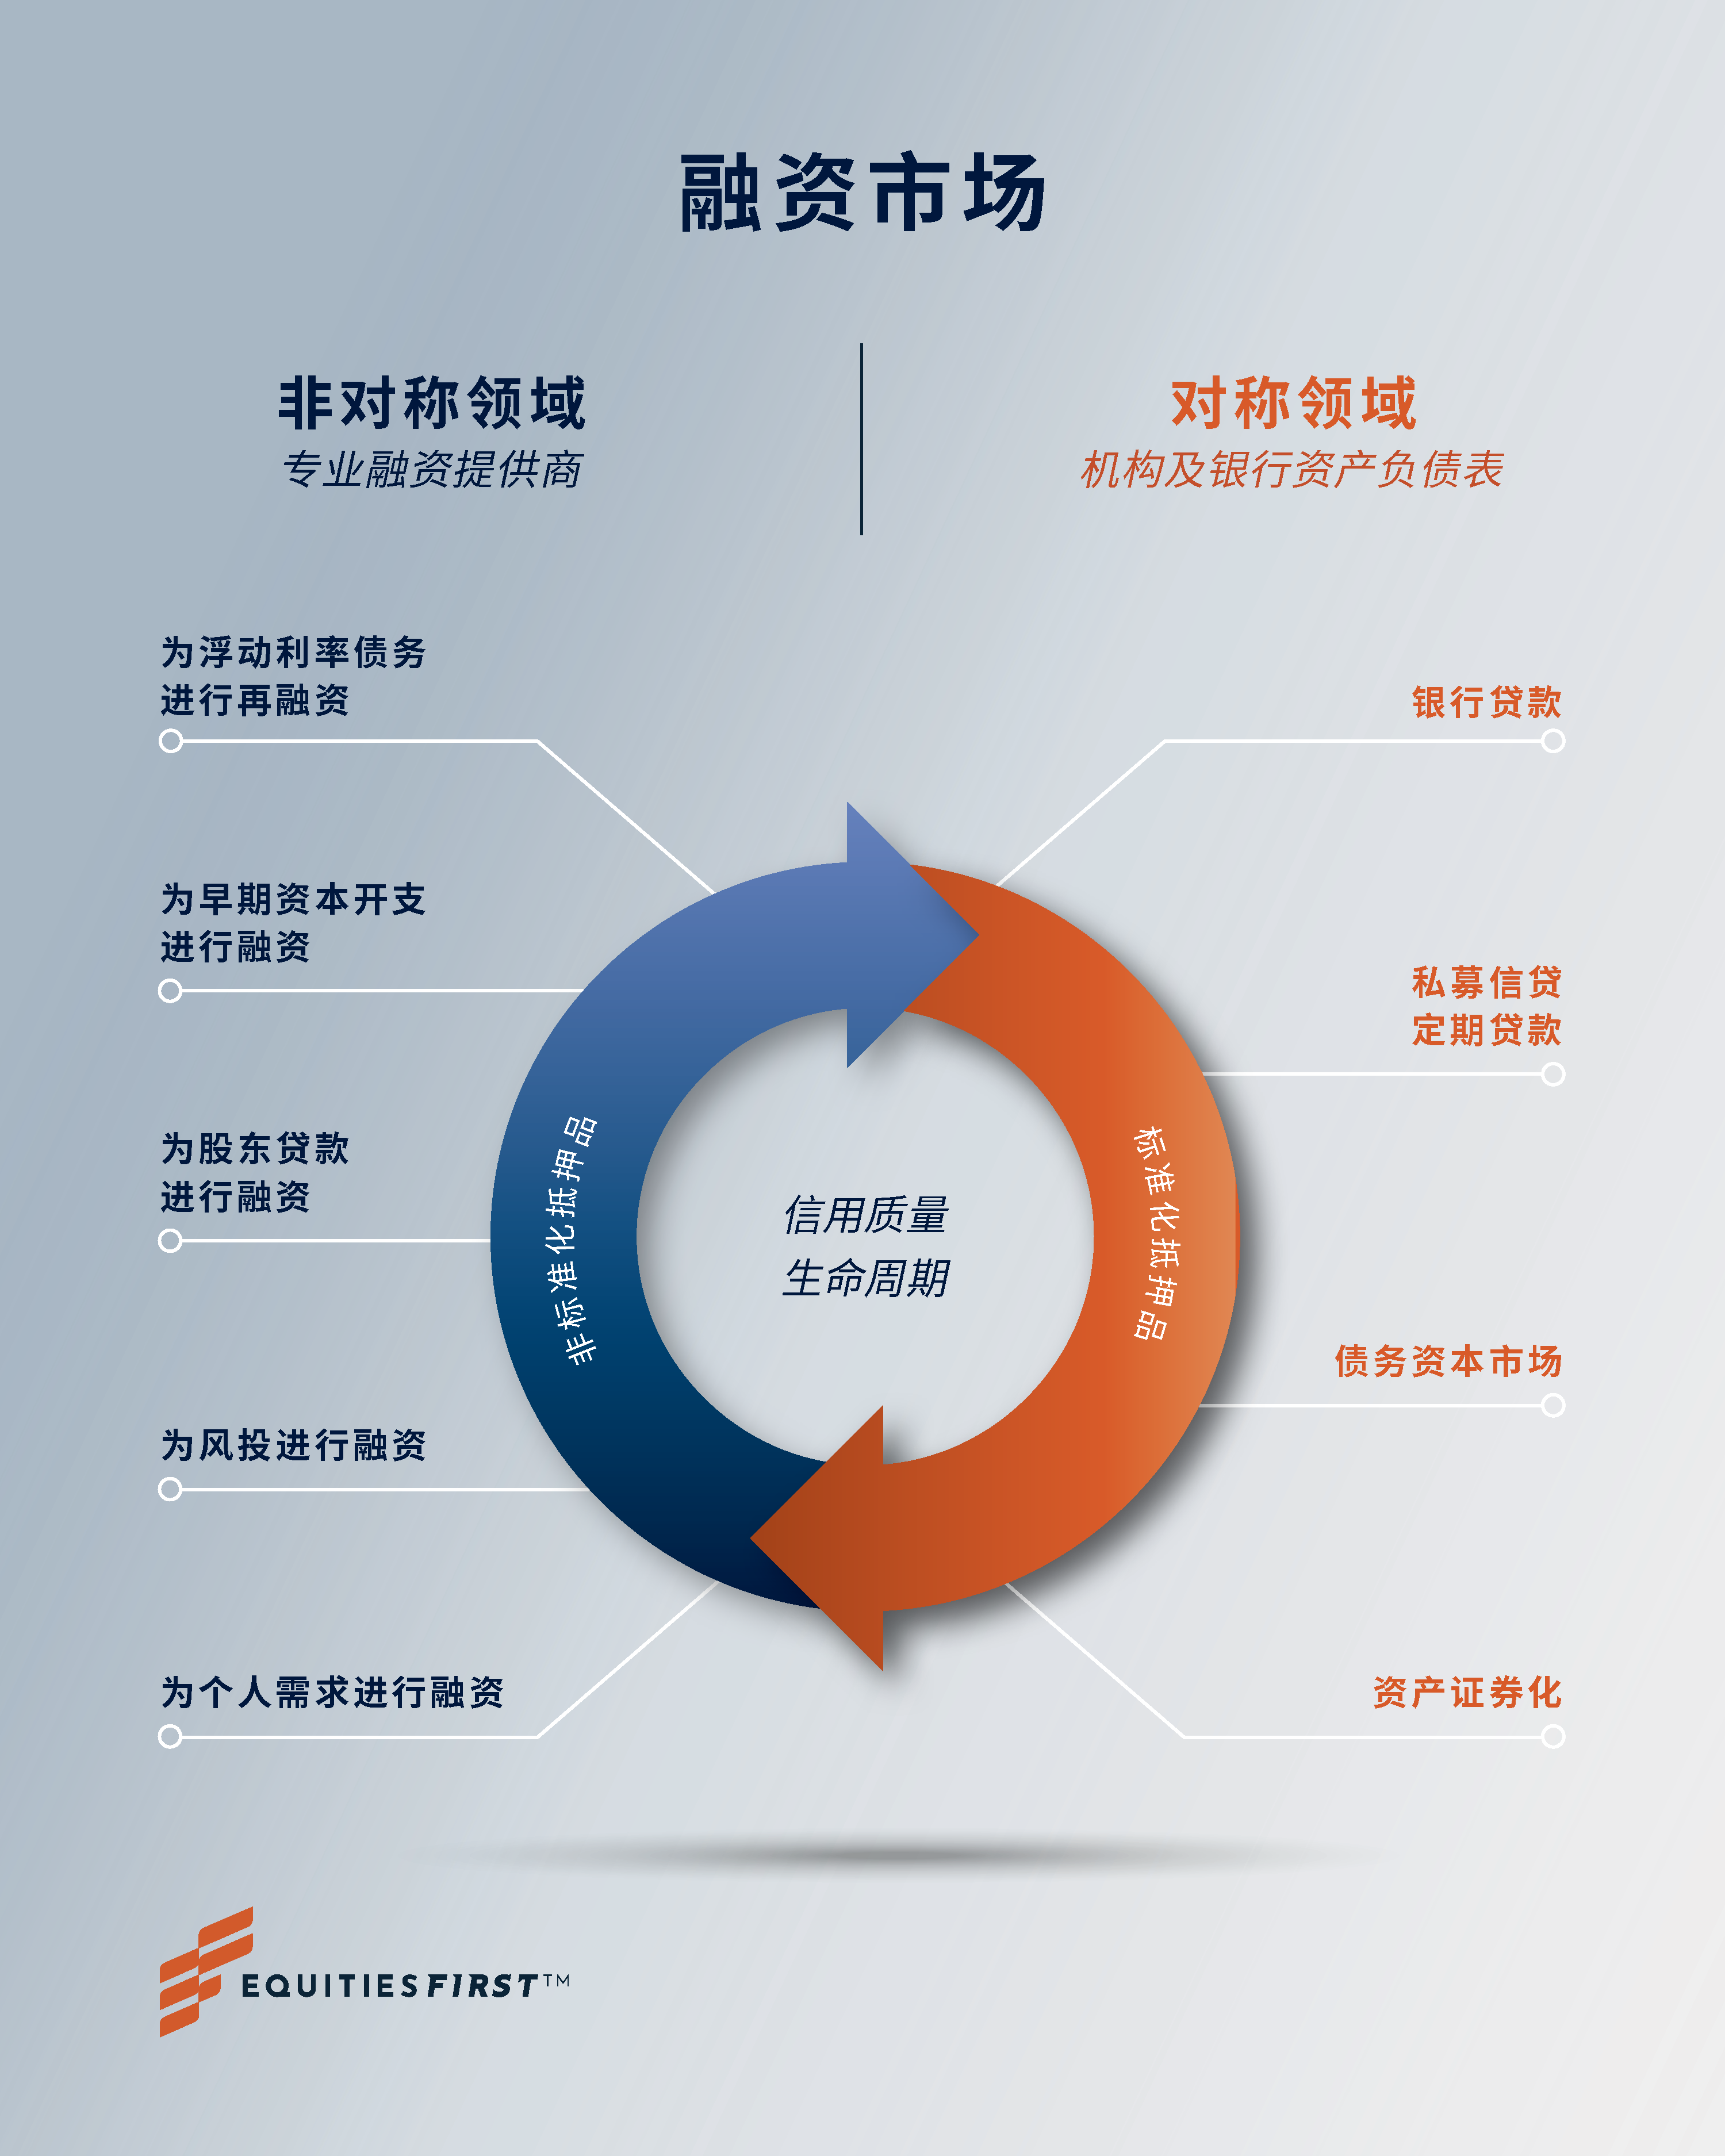
不过,市场对我们这类资产融资的需求属于结构性需求,而非特殊需求。为了解释清楚,我想就整个融资市场的真实运作机制谈谈我的想法。从根本上说,融资市场分为两个领域。
对称领域
首先是 ‘对称领域’。这里面是由银行与资产管理机构主导、为大型企业提供服务的无担保贷款与债券市场。彭博数据显示,全球上市银行总资产约170万亿美元,未清偿企业债券规模约51万亿美元。[1]
担保融资同样属于这一范畴。其中包括规模达16万亿美元的全球回购协议(repo)市场,金融机构主要利用政府债券进行借款;同时也包括利用抵押贷款、汽车贷款这类数量庞大的资产开展的融资。[2] 这类资产能够高效地包装成证券化债券,完成评级后,广泛分销给各类机构投资者。
对称领域体量庞大、流动性充足且透明度高。在这里发生的一切,几乎都能在财经媒体上找到相关报道。风险与回报相当清晰,大体可预测且对称。
非对称领域
接下来是我所说的‘非对称领域’。在这里,所有融资都是担保融资。借款人一般无法直接接触机构的资产负债表。他们想要借入的金额可能不够大,信用资质可能不符合要求;同时,他们可提供的用于担保的资产对大多数放贷机构而言往往估值难度很高。每位借款人情况各异。每项资产各不相同。每一笔交易都是量身定制的。这里不存在标准化。
我们的客户持有并用以融资的股票或数字资产在交易量和波动性方面可能存在巨大差异。这里的变化幅度与变化速度跟对称领域完全不同。融资市场的这一部分是非对称的,是因为风险与回报之间的关系既不稳定,也无法预测。与对称领域相比,这里流动性偏弱且不透明,但体量要大得多。过去24年来,我们正是在这个领域持续为客户提供服务——这也是易峯引以为傲的主场。
外界对非对称领域的贷款业务知之甚少。但事实是,对称领域离不开它自身无法供给的这类融资服务。创业者想要进入对称领域,就需要资本。在早期阶段,银行通常无法提供支持。就算能拿到风投,往往也会造成股权稀释、带来经营层面的扰动。然而这些创业者仍然需要完成各类事项:支持新的商业项目、为资本开支提供资金、为高成本债务进行再融资。
我们提供的这类渐进式资本(Progressive Capital)能够帮助成功的企业与创业者在资本周期的早期阶段取得进展,并继续进入对称领域。毫不夸张地讲,易峯等融资机构以及我们身处非对称领域的客户在帮助支撑着华尔街、机构金融与资本市场的运转。同样地,我们的运营也离不开对称领域的基础设施,尤其是资本市场与风险管理工具。正如人们谈及美英两国时所言:我们是被同一种语言所分隔的两个国家。我们永远不会变得一模一样,但我们之间存在着与生俱来的联系。
设计上的稳定性
易峯的商业模式同样有别于对称领域里的各类机构。大型金融机构由众多股东持有,而资产管理机构需要对投资者负责。相比之下,易峯由我个人持有。我们管理风险与创造回报的方法是我几十年前制定的,且自公司创立起便持续进行优化。该模式的成效有据可查:无论何时,只要客户有需求,我们都能提供流动性;融资款项还清后,我们也总是如期归还其资产。这就是为非对称领域打造的设计上的稳定性。
我可以自豪地说,2025年是公司发展史上业绩最佳的一年,2026年有望再创纪录。目前我们的待落地业务储备空前充足,许多客户告知会在年底前完成交易。当中许多都是回头客:回头客业务占我们总业务量的60%。我们还有很大一部分业务来自现有融资人向我们引荐的新客户。
客户愿意持续合作、主动引荐,我认为根源在于,长久以来我们用行动证明:我们值得信赖并且能把这件事做好。我们以条件优厚的贷款价值比提供灵活、低成本的固定利率资本,而客户仍可保留对其资产表现的敞口。
但我们所提供的支持,其意义更为根本。我们让客户得以满足自身需求、实现发展目标,而不必做出出售核心资产或背负高成本贷款这类妥协。这种财务自由始终具有吸引力。
我期待在后续信函中进一步分享我们的运营模式。而就当下而言,我可以告诉大家,易峯的前景十分值得期待。我们热爱这份事业,也热衷于与客户建立互利共赢的关系。因此我们的首要任务十分明确:持续为客户提供最优服务以及最低的资本成本。只要坚守这一点,我们就能持续赋予客户充足的自由度,让他们不必做出无谓的妥协就能满足自身需求、实现发展目标。
此致
Al Christy, Jr.
创始人兼首席执行官
[1]摘自彭博专业服务,2026年8月31日
[2]资料来源:金融稳定委员会(FSB):FSB警示回购市场存在金融稳定挑战,2026年2月4日。注:该数据仅涵盖由政府债券支持的回购交易